BiometanWydarzenie
Polski biometan: potencjał do 16 mld m³ i bariery. Dane POB z 2024 r.
Według Polskiej Organizacji Biometanu teoretyczny potencjał biometanu w Polsce to do 16 mld m³ rocznie, realnie ok. 9 mld m³. W 2023 r. działało 388 biogazowni i ani jednej biometanowni.
Polska Organizacja Biometanu (POB) oceniała w sierpniu i wrześniu 2024 r., że teoretyczny potencjał produkcji biometanu w kraju wynosi do 16 mld m³ rocznie, z czego realnie dostępne jest około 9 mld m³ po odjęciu surowców już zagospodarowanych. W tym samym czasie w Polsce działało 388 biogazowni (stan na koniec 2023 r.) i żadna biometanownia. Rozbieżność między potencjałem a stanem faktycznym jest głównym tematem rynku.
Potencjał według surowców
Dane POB (rok bazowy 2022, metan jako średnio 60% biogazu) wskazują największe pule w: słomie (blisko 8 mld m³), oborniku (ok. 4 mld m³), gnojowicy (ponad 2 mld m³), pozostałościach z przetwórstwa rolno-spożywczego (ok. 1,7 mld m³), osadach ściekowych (ok. 228 mln m³) i bioodpadach (ponad 311 mln m³). Obecnie tylko kilka procent obornika i gnojowicy jest wykorzystywane w biogazowniach, a ok. 10% osadów ściekowych. Słoma jest trudnym surowcem ze względu na wysoką zawartość suchej masy i potrzebę długiej fermentacji. Polska zużywa ok. 16–17 mld m³ gazu ziemnego rocznie, więc realny potencjał mógłby pokryć 40–50% tego zużycia.
Stan rynku i bariery
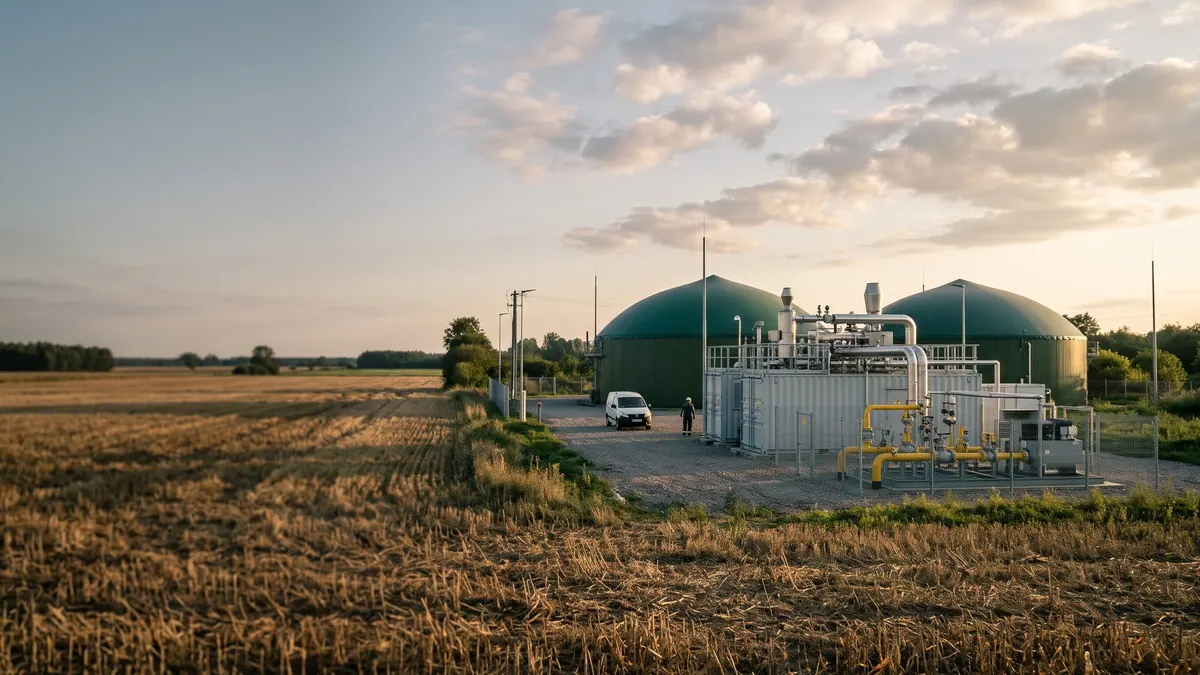
Na koniec 2023 r. działało w Polsce 388 biogazowni, w tym 146 rolniczych (w 2022 r. – 346). Członkowie POB deklarowali inwestycje co najmniej 17,5 mld zł do 2030 r. i produkcję około 2 mld m³ biometanu. Organizacja wskazała kilka barier:
- brak przepisów umożliwiających rozwój na dużą skalę,
- brak strategii biometanowej w KPEiK i w Polityce energetycznej Polski do 2040 r.,
- brak systemu wsparcia dla większych instalacji,
- problemy z integracją z siecią gazową i brak zachęt dla operatorów dystrybucyjnych,
- skomplikowane procedury środowiskowe i pozwoleniowe,
- niejasne reguły dla mniejszych projektów,
- odrzucanie wniosków o przyłączenie – według POB nawet około 70% w przypadku biogazowni do sieci elektroenergetycznych.
Organizacja postulowała uwzględnienie celu 2 mld m³ w 2030 r. w KPEiK, stałej ceny zakupu dla instalacji powyżej 1 MW oraz wsparcia dla biometanu transportowanego w formie sprężonej lub skroplonej.
Znaczenie dla branży w Polsce
Dane pokazują, że o tempie rozwoju decyduje nie surowiec, lecz regulacje i infrastruktura. Dla inwestorów oznacza to konieczność równoległego prowadzenia rozmów z operatorem sieci, uzgodnienia umów na substraty i prac nad modelem finansowym uwzględniającym przyszłe wsparcie.
Co dalej
Organizacja branżowa oczekuje od ministerstwa projektu systemu wsparcia dla instalacji powyżej 1 MW oraz uwzględnienia celu biometanowego w KPEiK. W najbliższych miesiącach ważne będą konsultacje programu NFOŚiGW (do 4 mld zł) i prace nad nowelizacją ustawy o OZE. Inwestorzy powinni zabezpieczać umowy na surowce i warunki przyłączenia, bo te dwa elementy decydują o tym, które z deklarowanych projektów rzeczywiście powstaną.