Rynek i inwestycjeAnaliza
Potencjał biometanu w Polsce: stan rynku, scenariusze i ograniczenia (stan 2026)
Polska ma setki biogazowni, ale wtłaczanie biometanu do sieci dopiero startuje. Porządkujemy dane (KOWR, PSG), liczymy skalę potencjału i wskazujemy bariery oraz czynniki, które zdecydują o tempie rozwoju.
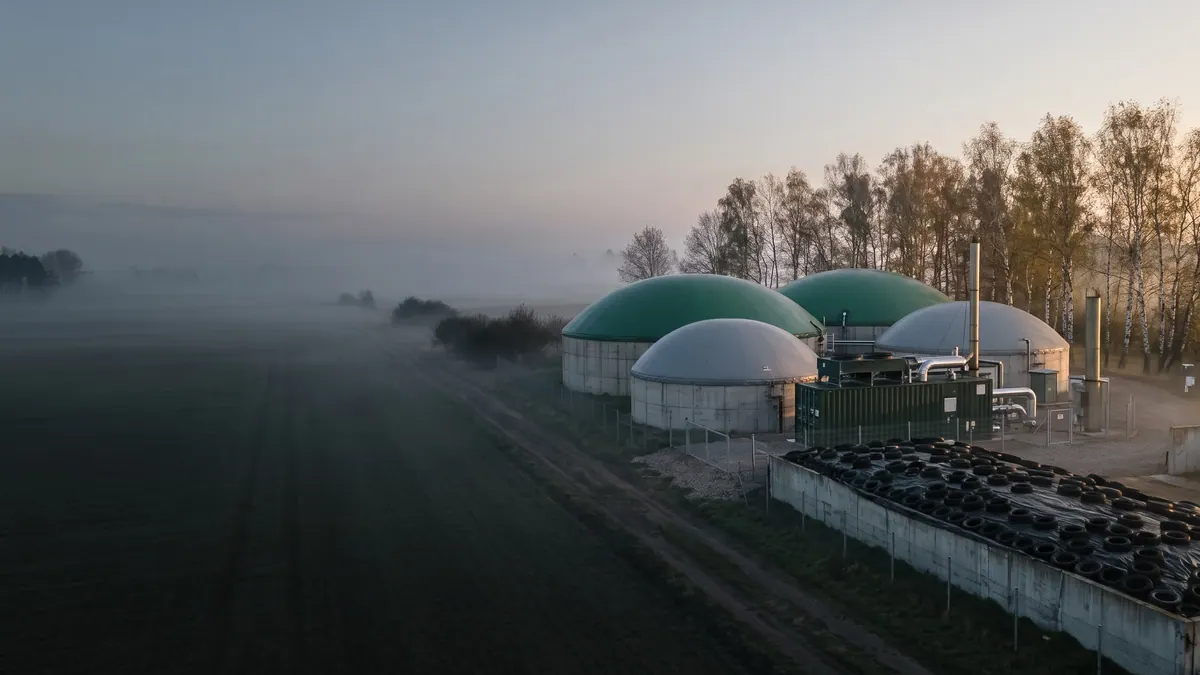
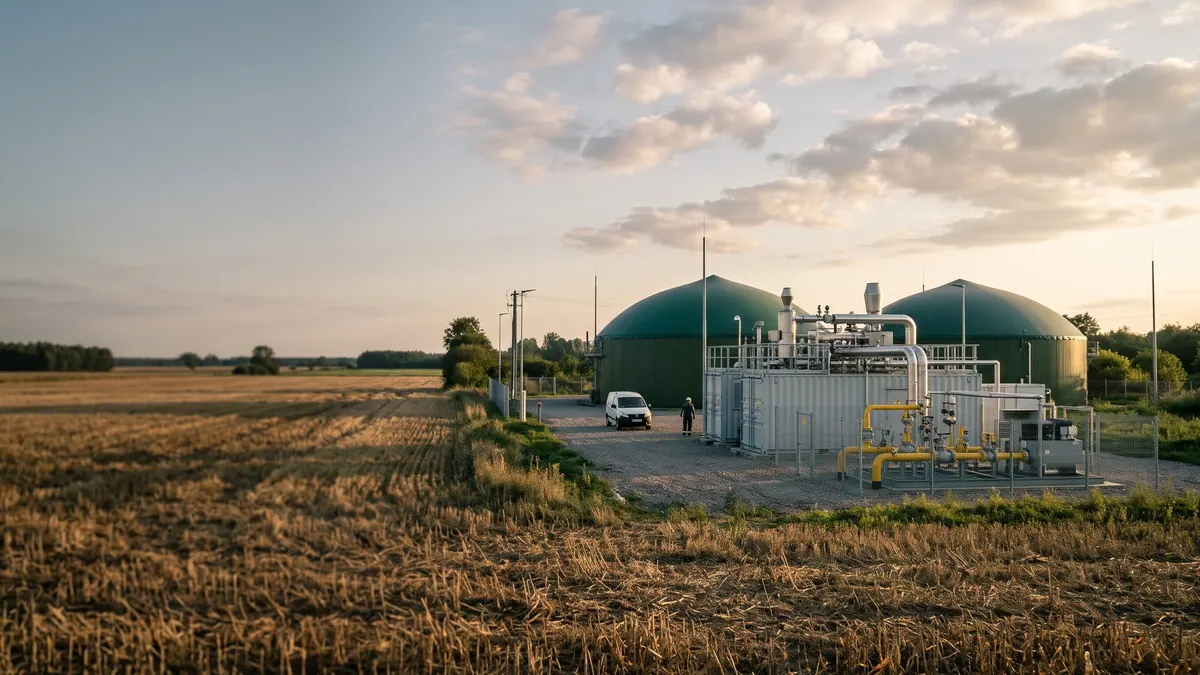
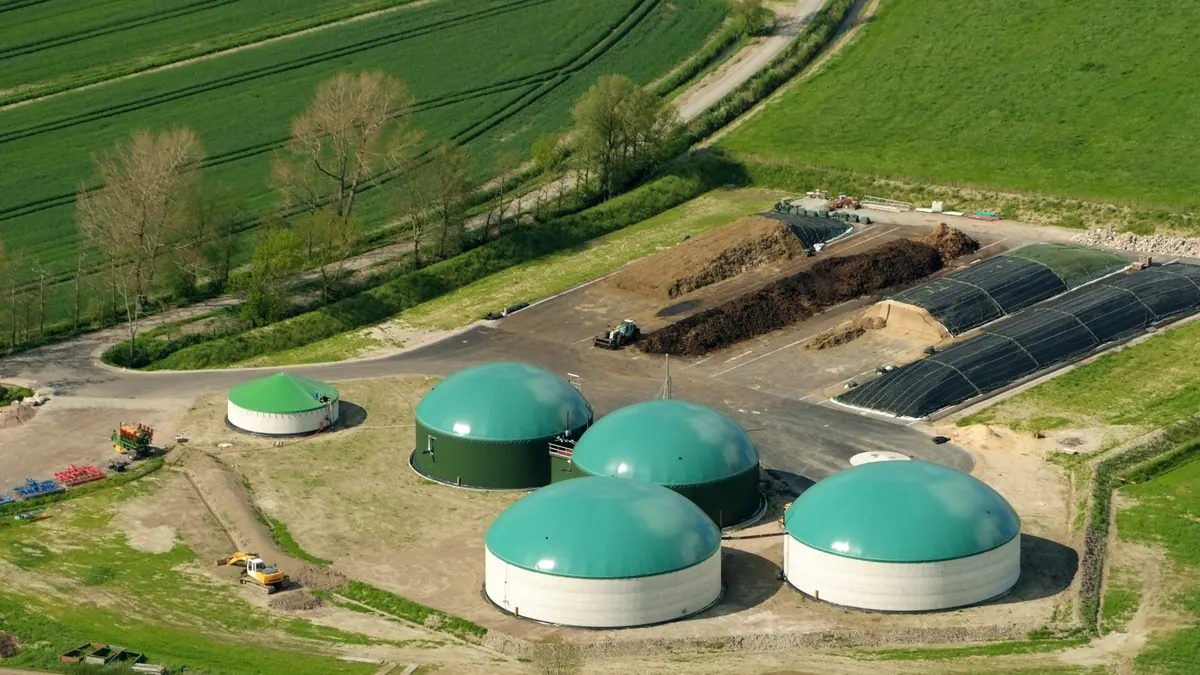
Polska ma kilkaset instalacji biogazowych, w tym według doniesień opartych na danych Krajowego Ośrodka Wsparcia Rolnictwa (KOWR) z końca maja 2026 r. około 209 wpisanych do rejestru instalacji biogazu rolniczego o łącznej zdolności ok. 840 mln m³ biogazu rocznie, z czego ok. 11 mln m³ w postaci biometanu. Wtłaczanie biometanu do sieci gazowej dopiero się rozpoczyna: według Polskiej Spółki Gazownictwa pierwsze wolumeny z instalacji przy cukrowni w Strzelinie trafiły do sieci w 2025 r. Skala zdolności biogazowej odpowiada około 2% krajowego zużycia gazu (ok. 20 mld m³ rocznie), a opracowania dotyczące potencjału wskazują wartości wielokrotnie wyższe, zależne od przyjętych założeń.
Stan rynku
- Biogazownie rolnicze: ok. 209 instalacji w rejestrze KOWR (maj 2026), większość z kogeneracją.
- Całość sektora: raporty branżowe mówią o przekroczeniu 400 działających instalacji biogazowych (z gazem składowiskowym, ściekowym i przemysłowym).
- Biometan: pierwsze instalacje wtłaczające do sieci od 2025 r.; operatorzy informują o dużej liczbie wydanych warunków przyłączenia i zawartych umów, przy czym rozbieżne dane z różnych okresów i źródeł wymagają ostrożnej interpretacji.
- Przyłączenia kolejnych instalacji: zapowiadane na kolejne lata, zależne od budowy i przyłączeń.
Jak policzyć skalę
840 mln m³ biogazu × ok. 55% CH₄ ≈ 462 mln m³ metanu ≈ 4,6 TWh (przy 10 kWh/m³). Zużycie gazu w Polsce jest rzędu 20 mld m³ (200 TWh), więc to ok. 2,3%. Gdyby całość tej zdolności była przekształcona w biometan, nadal byłby to niewielki udział, ale warto pamiętać, że znaczna część biogazu jest zużywana lokalnie w kogeneracji (prąd i ciepło).
Od czego zależy potencjał
| Źródło potencjału | Uwagi |
|---|---|
| Nawozy naturalne (gnojowica, obornik) | duży zasób, ale rozproszony i rozwodniony; wymaga instalacji zbiorczych |
| Pozostałości rolnicze i międzyplony | zależne od praktyk rolniczych i konkurencji (np. słoma i gleba) |
| Uprawy energetyczne | ograniczane regulacjami i kosztami |
| Bioodpady i odpady spożywcze | rosną wraz z selektywną zbiórką i przetwórstwem |
| Osady ściekowe | ograniczone do dużych oczyszczalni |
| Gaz składowiskowy | stopniowo malejący w miarę ograniczania składowania |
Różne opracowania szacują łączny potencjał biometanu na od około 1 do kilku mld m³ rocznie w perspektywie do 2030–2035 r. – bez możliwości wskazania jednej wartości, bo zależy ona od założeń dotyczących dostępności substratów, kosztów i przeznaczenia gruntów. W artykułach branżowych pojawiają się wartości od kilkunastu procent zużycia gazu wzwyż; należy je traktować jako scenariusze, nie prognozy.
Przykład: ile instalacji potrzeba na 1 mld m³
Instalacja o mocy 500 m³/h biometanu pracuje 8000 h/rok i produkuje 4 mln m³ biometanu rocznie. Aby wytworzyć 1 mld m³, potrzeba 250 takich instalacji. Zakładając, że na 1 m³ biometanu potrzeba 1,85 m³ biogazu (55% CH₄, poślizg 0,5%), a uzysk średni to 100 m³ biogazu/t substratów, każda instalacja potrzebuje około 74 tys. t substratów rocznie – łącznie ok. 18,5 mln t dla 250 instalacji. To wyobrażenie skali logistyki i bazy surowcowej.
Bariery
- Przyłączenie: chłonność sieci, koszt przyłącza, czas.
- Wsparcie: brak przewidywalności mechanizmów, a w nich cen i okresów.
- Substraty: konkurencja, koszty, ograniczenia dla upraw energetycznych, rozproszenie nawozów.
- Finansowanie: koszt kapitału i wymagania banków.
- Pozwolenia i akceptacja społeczna.
- Kompetencje i łańcuch dostaw: dostępność wykonawców i technologii.
Czynniki przyspieszające
- stabilne, długoterminowe mechanizmy wsparcia (taryfy, premie, aukcje),
- kompresja zwrotna i rozbudowa sieci przez operatorów,
- gwarancje pochodzenia i certyfikacja zrównoważoności,
- popyt ze strony transportu, przemysłu i ciepłownictwa,
- cele UE (REPowerEU, RED III) i rynek bioCNG/bioLNG,
- przekształcanie istniejących biogazowni w biometanownie.
Rekomendacje dla inwestorów
- Zaczynaj od bilansu substratów i warunków przyłączenia.
- Sprawdzaj aktualne regulacje wsparcia i certyfikacji.
- Planuj modułowo i z zapasem dla rozbudowy.
- Zabezpieczaj umowy na substraty i sprzedaż.
- Śledź dane KOWR, PSG, GAZ-SYSTEM i URE.
Podsumowanie
Polski rynek biometanu jest na początku drogi: infrastruktura biogazowa istnieje, a wtłaczanie do sieci się rozpoczęło. Potencjał jest znaczący, ale jego realizacja zależy od stabilnych zasad, przyłączeń i dostępu do substratów. Podane liczby traktuj jako rzędy wielkości i sprawdzaj w najnowszych danych.
Źródła
Powiązane wpisy