BiogazWydarzenie
EPA AgSTAR: w USA działa około 400 biogazowni na farmach, a z obornika odzyskuje się energię i redukuje metan
Według EPA AgSTAR w styczniu 2023 r. działało 343 komercyjnych biogazowni na farmach (290 mleczarskich), a według stanu z czerwca 2024 r. było ich 400; w 2023 r. redukcja emisji wyniosła 14,8 mln t CO₂e.
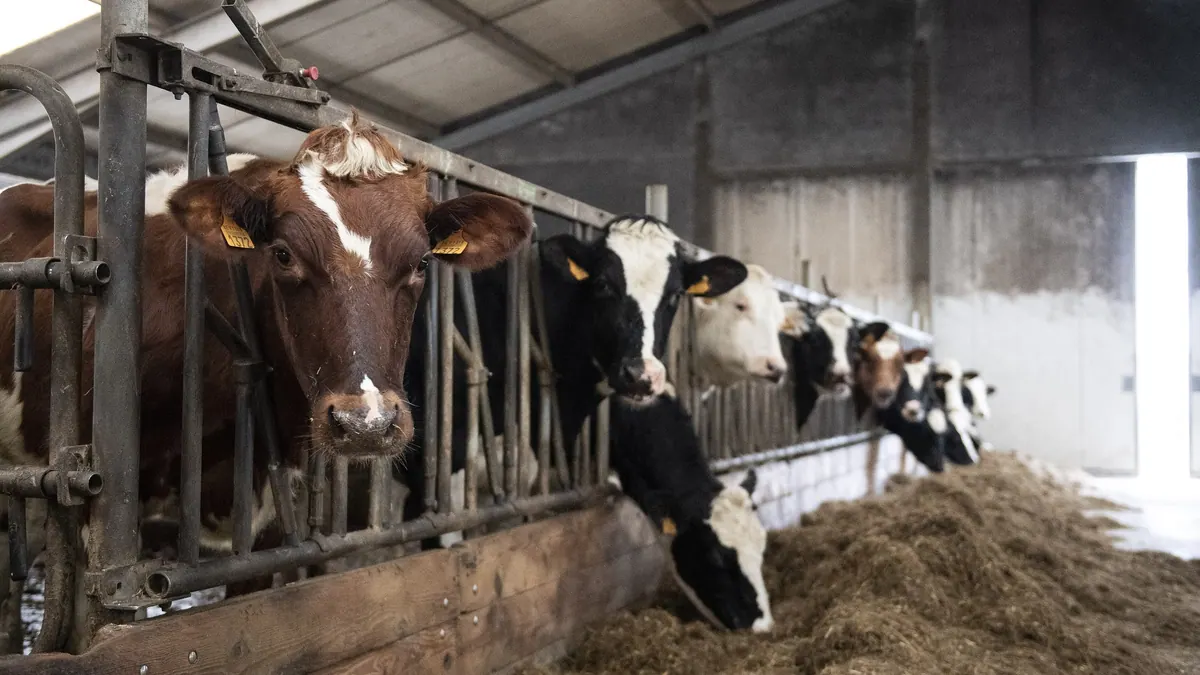

Według programu EPA AgSTAR w styczniu 2023 r. w Stanach Zjednoczonych działały 343 komercyjne biogazownie na farmach zwierzęcych, a według stanu z czerwca 2024 r. EPA podaje 400 działających instalacji, a 73 kolejne były w budowie lub w trakcie modernizacji do produkcji RNG. W 2023 r. uruchomiono 37 instalacji, a do czerwca 2024 r. co najmniej 6 kolejnych. Instalacje na obornik zredukowały w 2023 r. emisje o 14,8 mln ton ekwiwalentu CO₂, z czego 13,86 mln ton to bezpośrednie ograniczenie metanu.
Struktura sektora
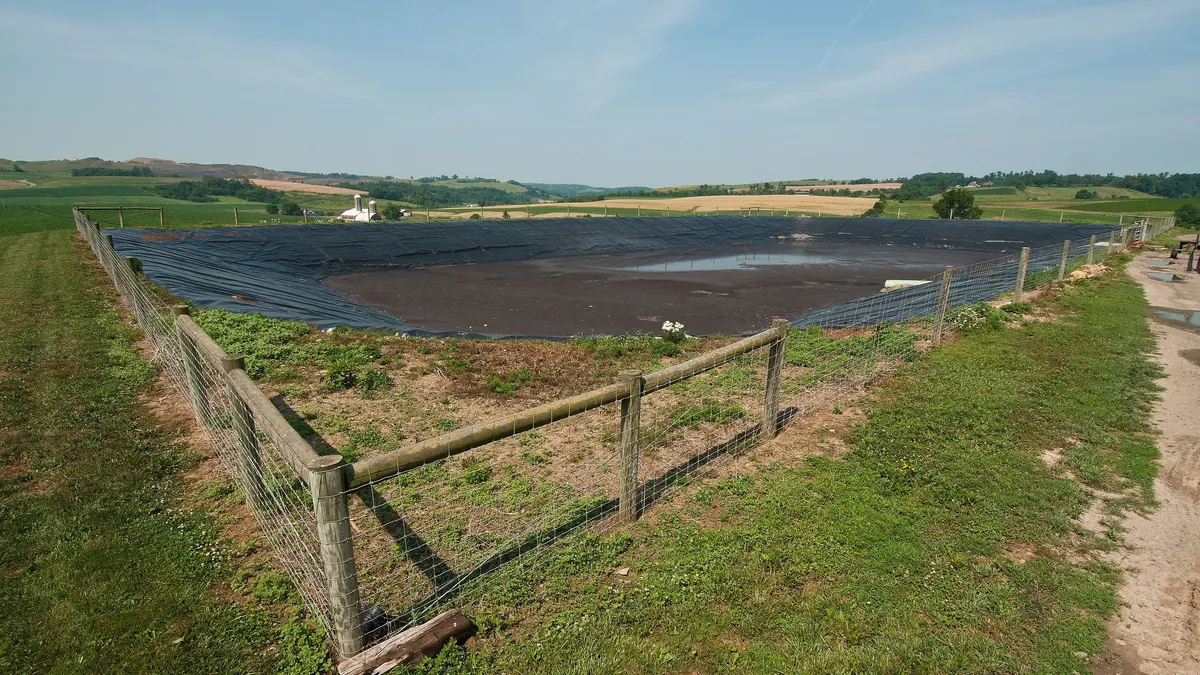
Prezentacja AgSTAR (CSG Midwest, 2023) rozbija 343 aktywne instalacje według stanu ze stycznia 2023 r. na: 290 przy fermach mlecznych, 46 trzodowych, 9 bydła mięsnego i 8 drobiowych; według aktualnej strony EPA w czerwcu 2024 r. było to 400 instalacji (343 mleczarskie, 50 trzodowych, 9 bydła mięsnego i 8 drobiowych). W obu zestawieniach suma kategorii przekracza łączną liczbę instalacji, ponieważ niektóre biogazownie przyjmują obornik od więcej niż jednego gatunku zwierząt. Dominacja sektora mlecznego odzwierciedla zarówno wielkość produkcji, jak i sposób zagospodarowania gnojowicy: duże fermy gromadzą ją w lagunach, skąd emisje metanu są szczególnie wysokie.
Wpływ klimatyczny i energetyczny
Za 2023 r. EPA podaje redukcję emisji o 14,8 mln t CO₂e, a produkcję energii o równoważniku około 3,29 mln MWh. Wynik składa się z bezpośredniej redukcji metanu (13,86 mln t CO₂e) oraz redukcji pośredniej (0,98 mln t CO₂e). Od 2000 do 2023 r. biogazownie na obornik ograniczyły według EPA emisje łącznie o 95,7 mln t CO₂e, a wzrost redukcji bezpośrednich w ostatnich latach EPA wiąże głównie z projektami RNG uruchamianymi od 2017 r.
Typy instalacji
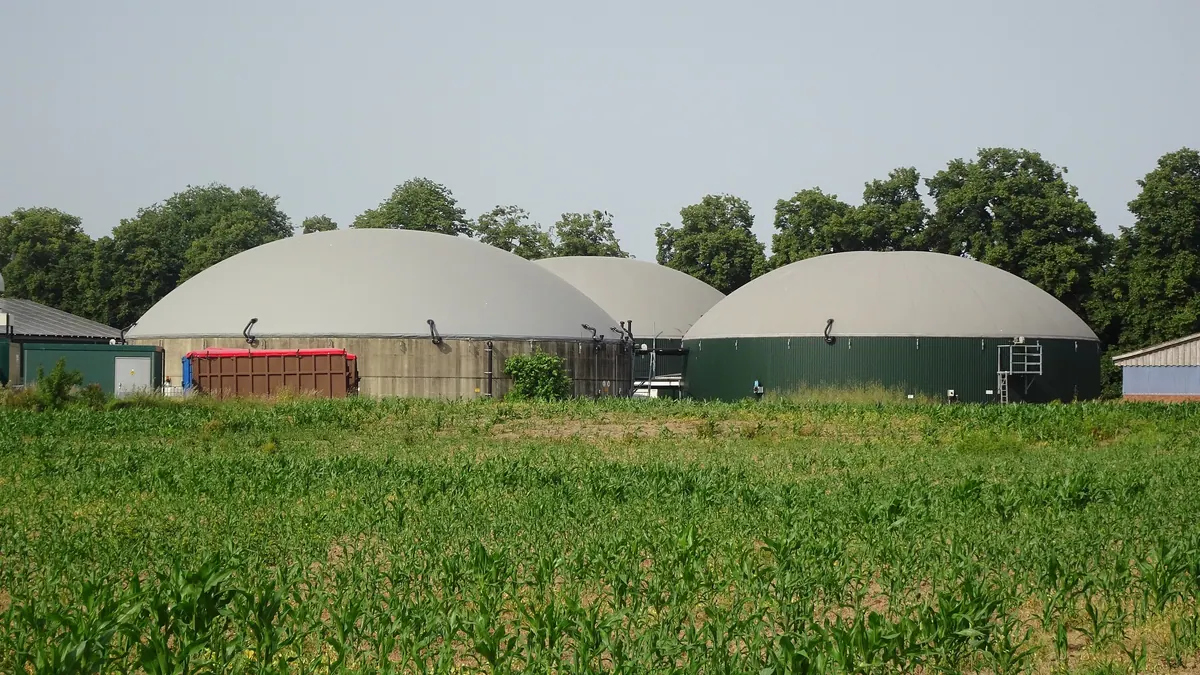
Według tabeli na stronie EPA (400 instalacji, czerwiec 2024 r.) najczęstsze są kryte laguny (174), instalacje typu plug flow (107) i complete mix (105); pozostałe to reaktory z zawieszonym kożuchem osadu (5), sekwencyjne (3), ze złożem stałym (2) oraz 4 inne lub nieznane. Przy cytowaniu liczby instalacji zawsze należy podawać datę i źródło, bo liczba rośnie z roku na rok (np. 357 w 2022 r., 394 w 2023 r. według tej samej bazy).
Co napędza wzrost
W ostatnich latach liczba instalacji rosła głównie dzięki wsparciu rynkowemu RNG: RIN-om z RFS i kredytom stanowych programów LCFS (zwłaszcza kalifornijskiego), które przekładają się na przychody z metanu z gnojowicy. Wiele nowych projektów to klastry kilku farm z oczyszczaniem biogazu do biometanu i wtłaczaniem do sieci.
Co to oznacza dla Polski i Europy
W Polsce biogazownie rolnicze to w większości instalacje o profilu energetyczno-kogeneracyjnym, z użyciem substratów roślinnych. Amerykański sektor jest bliższy modelowi „utylizacji gnojowicy”, w którym motywem jest redukcja metanu, a przychody zapewniają zielone certyfikaty. Dla krajów UE, w których rośnie presja na ograniczenie emisji z rolnictwa, to użyteczny punkt odniesienia — o ile weźmie się pod uwagę, że amerykańskie wyniki opierają się na wsparciu rynku paliw transportowych.
Źródła
Powiązane wpisy