BioLNG i bioCNGWydarzenie
IMO zatwierdza projekt globalnych ram net-zero dla żeglugi. Miejsce dla bioLNG
11 kwietnia 2025 r. na posiedzeniu MEPC 83 Międzynarodowa Organizacja Morska zatwierdziła projekt globalnych ram redukcji emisji z żeglugi do zera netto. Przyjęcie formalne przesunięto o rok.
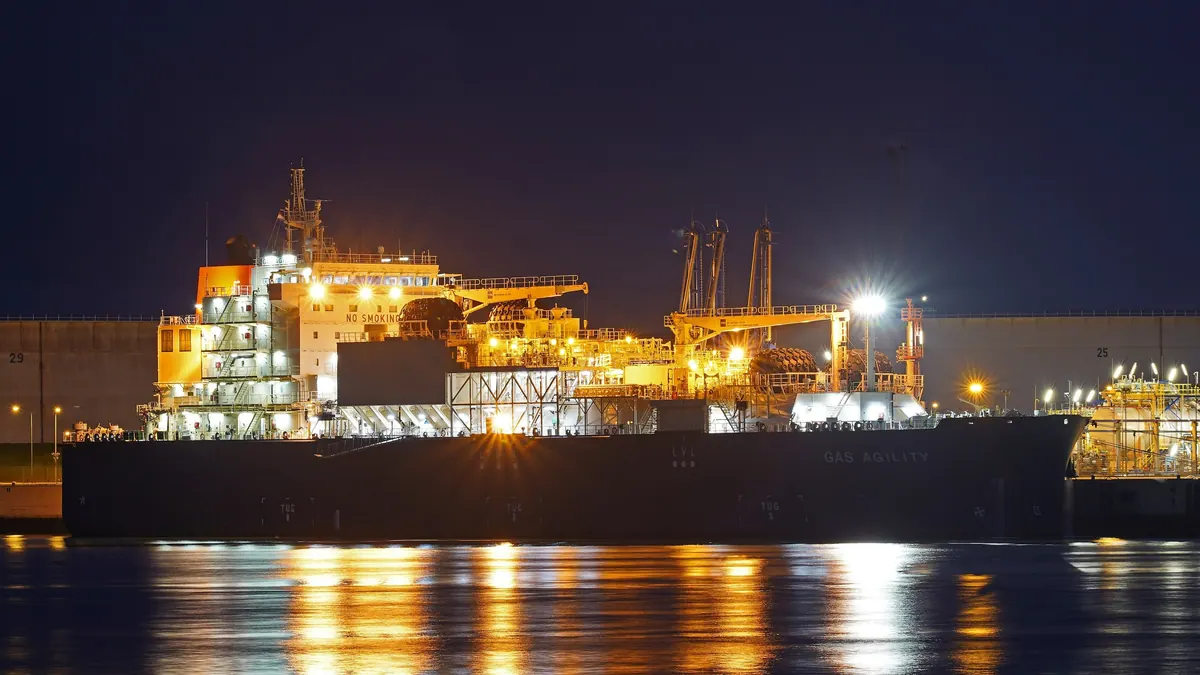

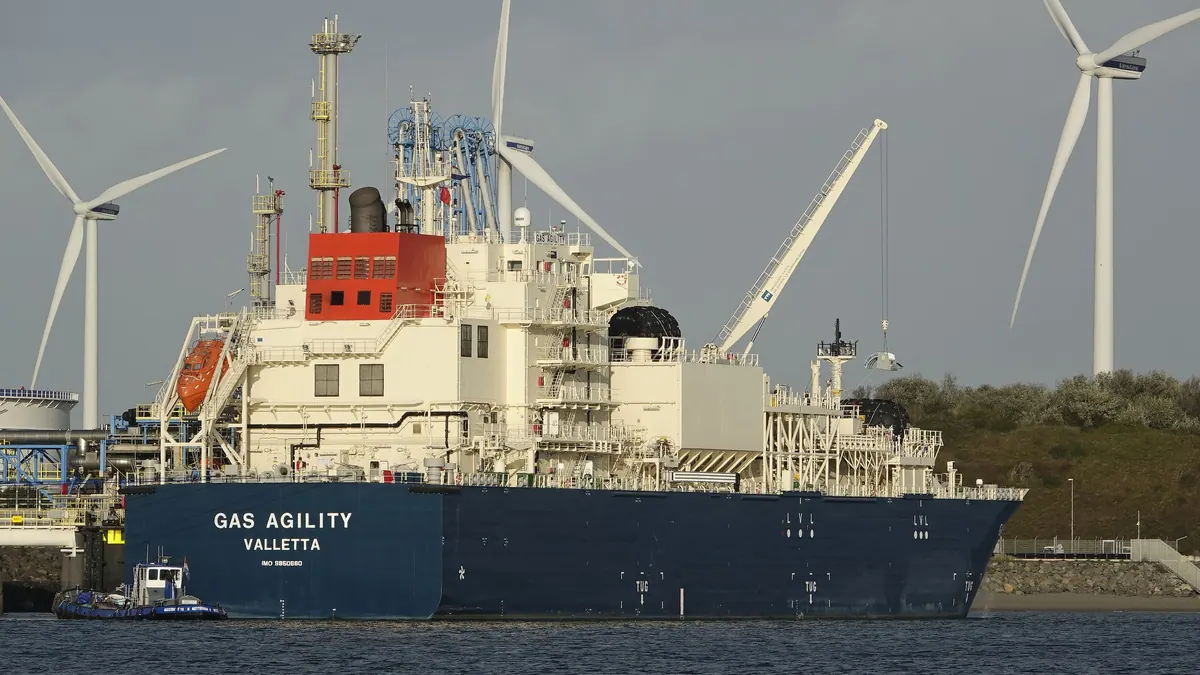
Komitet Ochrony Środowiska Morskiego Międzynarodowej Organizacji Morskiej (IMO) zatwierdził 11 kwietnia 2025 r., podczas sesji MEPC 83, projekt globalnych ram prowadzących żeglugę międzynarodową do zera netto emisji gazów cieplarnianych. Był to pierwszy w historii pakiet łączący światowy standard paliwowy z mechanizmem cenowym dla emisji. Dla rynku bioLNG i biometanu oznaczał potencjalnie globalny, a nie tylko europejski sygnał popytowy.
Co zawierał projekt
Ramy opierały się na dwóch filarach:
- globalnym standardzie intensywności emisji GHG paliw – statki miały stopniowo ograniczać średnią intensywność emisji energii zużywanej na pokładzie;
- mechanizmie cenowym – armatorzy przekraczający limity musieliby wnosić opłaty, a nadwyżka zgodności mogłaby być przenoszona lub przekazywana.
Zgodność można osiągać różnymi drogami: paliwami odnawialnymi i niskoemisyjnymi (biopaliwa, bioLNG, e-paliwa, amoniak), poprawą efektywności energetycznej lub zakupem jednostek zgodności. W logice standardu o niskiej intensywności emisji każdy rodzaj paliwa otrzymuje wartość well-to-wake, więc bioLNG z odpadów, o bardzo niskiej intensywności, ma wyraźną przewagę nad LNG kopalnym.
Dlaczego to ważne dla biometanu
Statki napędzane LNG należą do najczęściej wybieranych opcji w nowych zamówieniach. Pozwalają one stosować bioLNG bez zmiany silnika (tzw. drop-in), co daje biometanowi przewagę nad paliwami wymagającymi nowych technologii. Jednocześnie wymogi certyfikacji pochodzenia i podwójnego liczenia są kluczowe – nabywcy paliwa będą musieli udowodnić, że bioLNG nie został już zaliczony w innym systemie (np. w unijnym FuelEU lub w obowiązku transportowym).
Znaczenie dla branży w Polsce
Polskie biometanownie są na początku drogi, ale porty bałtyckie (Gdańsk, Gdynia, Szczecin–Świnoujście) obsługują ruch statków, które podlegają unijnym ramom FuelEU Maritime. Dla producentów biometanu istotne jest, że popyt może pochodzić nie tylko z krajowego transportu drogowego, ale także z żeglugi, co poszerza bazę odbiorców. W praktyce wymaga to instalacji skraplania i infrastruktury bunkrowania LNG/bioLNG w portach.
Co dalej
Formalne przyjęcie ram planowano na październik 2025 r., a ich wejście w życie wymagałoby jeszcze ratyfikacji. Do tego czasu europejscy armatorzy kierują się przede wszystkim przepisami UE (FuelEU Maritime), a producenci biometanu – certyfikatami i kontraktami z portami. Dla rynku oznacza to okres niepewności, ale też utrzymanie regionalnego popytu na paliwa o niskiej intensywności emisji.
Źródła
Powiązane wpisy