Odpady i GOZPoradnik
BDO dla biogazowni: wpis do rejestru, karty ewidencji i sprawozdanie do 15 marca
Biogazownia przyjmująca odpady musi działać w BDO: wpis do rejestru, ewidencja i KPO przy dostawach, a co roku sprawozdanie o odpadach do 15 marca. Sprawdź, kogo to dotyczy i co zrobić.
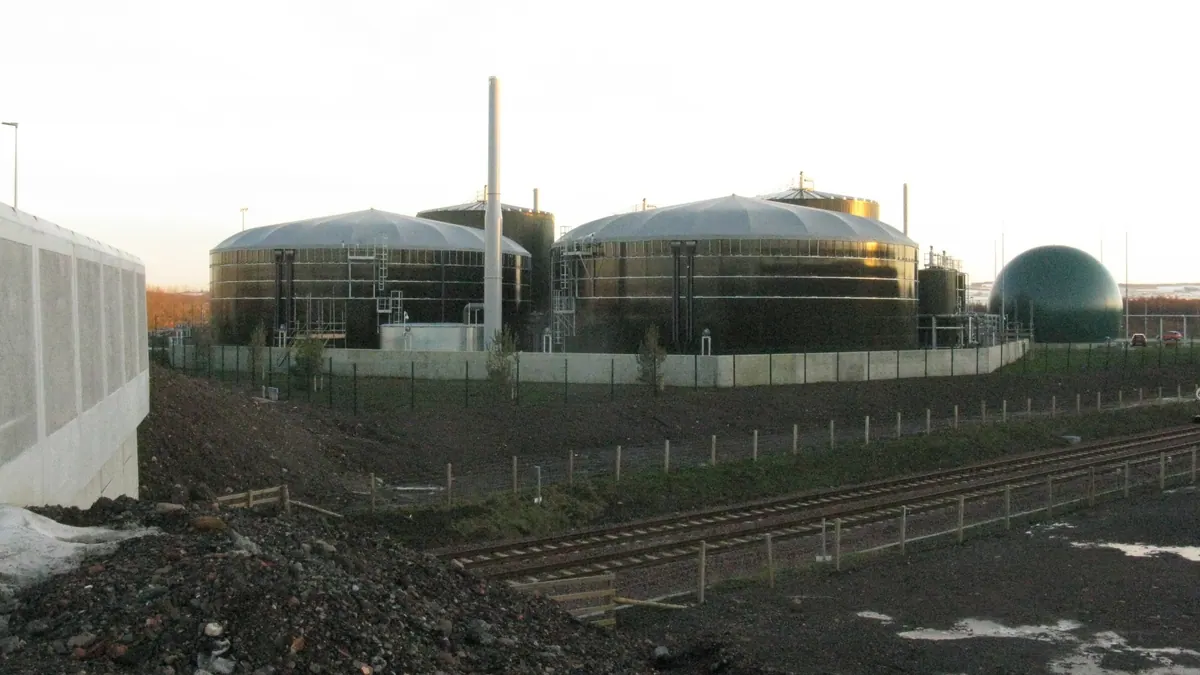

Biogazownia, która przyjmuje odpady, jest posiadaczem odpadów i musi działać w BDO: mieć wpis do rejestru (z urzędu albo na wniosek), prowadzić ewidencję i potwierdzać każdą dostawę oraz składać roczne sprawozdanie o odpadach do 15 marca. Termin za rok 2020 minął właśnie 15 marca 2021 r., więc jeśli go przegapiono, sprawozdanie złóż jak najszybciej — przepisy przewidują sankcje za uchybienia. Biogazownia rolnicza pracująca wyłącznie na biomasie wyłączonej z ustawy o odpadach ma tych obowiązków mniej.
Czy w ogóle jesteś w BDO?
Najpierw ustal, co wchodzi do fermentora:
- Poza ustawą o odpadach (art. 2 pkt 6): odchody objęte rozporządzeniem (WE) nr 1069/2009, słoma i inne niebezpieczne naturalne substancje z rolnictwa lub leśnictwa wykorzystywane do produkcji energii z biomasy w sposób nieszkodliwy dla środowiska.
- Odpady: np. odpady z przetwórstwa żywności i napojów (grupa 02), odpady kuchenne i biodegradowalne (grupa 20), przeterminowana żywność. Jeśli je przyjmujesz, jesteś posiadaczem odpadów.
- Produkty uboczne z decyzją marszałka: nie są odpadami, więc nie ma ewidencji odpadowej.
Rolnicy gospodarujący na użytkach poniżej 75 ha, wytwarzający odpady, są zwolnieni z obowiązku ewidencji i wpisu, o ile nie podlegają wpisowi z innych przyczyn.
Wpis do rejestru
Rejestr prowadzi marszałek województwa. Biogazownia trafia do niego na dwa sposoby:
- Z urzędu — jeśli uzyskała zezwolenie na zbieranie lub przetwarzanie odpadów, pozwolenie zintegrowane lub pozwolenie na wytwarzanie odpadów.
- Na wniosek — jeśli prowadzi przetwarzanie odpadów zwolnione z obowiązku zezwolenia (art. 50 ust. 1 pkt 5 lit. a). Wpis trzeba uzyskać przed rozpoczęciem działalności, a działalność może prowadzić wyłącznie podmiot wpisany.
Po wpisie otrzymujesz numer rejestrowy i indywidualne konto w BDO; numer umieszcza się na dokumentach związanych z działalnością. Zmiany informacji lub zakresu działalności zgłasza się marszałkowi w ciągu 30 dni od zmiany.
Opłaty. Opłatom rejestrowej i rocznej podlegają kategorie wskazane w art. 57 ust. 1 (np. wprowadzający sprzęt, baterie, pojazdy, opakowania i produkty w opakowaniach, opony, oleje); wysokość mieści się w przedziale 50–2000 zł. Posiadacz odpadów prowadzący biogazownię nie należy do tej listy jako taki, ale jeśli prowadzi także inną działalność z art. 50 (np. wprowadza produkty w opakowaniach), płaci jedną, najwyższą opłatę.
Ewidencja przy dostawach
- Dostawca sporządza KPO przed transportem.
- Biogazownia jako przejmujący niezwłocznie potwierdza przejęcie w BDO, wpisuje masę (jeśli inną niż w KPO), datę i godzinę.
- Dla każdego rodzaju odpadu prowadzisz kartę ewidencji odpadów (KEO): przyjęte ilości, przetworzenie, wytworzone odpady (np. przefermentowana masa jako odpad, jeśli jest odpadem).
- Przy wywozie pofermentu, który jest odpadem, sama sporządzasz KPO.
Dokumenty i dane źródłowe przechowuje się 5 lat od końca roku, w którym sporządzono dokumenty.
Sprawozdanie roczne
Sprawozdanie o wytwarzanych odpadach i o gospodarowaniu odpadami składa m.in. podmiot prowadzący działalność w zakresie przetwarzania odpadów, który ma obowiązek ewidencji. Zawiera dane identyfikujące (numer rejestrowy, NIP) i informacje o masie oraz rodzajach odpadów, sposobie gospodarowania, instalacjach i urządzeniach do przetwarzania (dane techniczne, terminy i czas trwania postoju lub awarii, liczba godzin pracy na dobę). Składasz je w BDO do 15 marca za poprzedni rok do marszałka właściwego dla miejsca przetwarzania. W razie awarii systemu składasz je niezwłocznie po jej ustaniu; przy trwałym zaprzestaniu działalności — w ciągu 7 dni.
Przykład: trzy rodzaje dostaw
| Dostawa | Status | Konsekwencje w BDO |
|---|---|---|
| Gnojowica i kiszonka z własnego gospodarstwa | biomasa wyłączona z ustawy (art. 2 pkt 6) | brak ewidencji odpadowej |
| Odpady z przetwórstwa żywności o kodzie z grupy 02 | odpad | KPO, potwierdzenie przejęcia, KEO |
| Materiał z zakładu mającego decyzję o produkcie ubocznym | nie odpad | brak ewidencji odpadowej, ale kopia decyzji w dokumentacji dostawy |
Gdy w jednej instalacji pojawiają się wszystkie trzy typy dostaw, kluczowe jest rozdzielenie ich w ewidencji, magazynowaniu i fakturowaniu, żeby nie dochodziło do mieszania statusów.
Kalendarz biogazowni w BDO
| Kiedy | Co |
|---|---|
| Przed startem | wpis do rejestru (z urzędu lub na wniosek) |
| Każda dostawa | KPO i potwierdzenie przejęcia |
| Na bieżąco | KEO osobno dla każdego rodzaju odpadu |
| W ciągu 30 dni od zmiany | aktualizacja danych w rejestrze |
| Do 15 marca | sprawozdanie roczne za poprzedni rok |
| Do końca lutego | opłata roczna, jeśli dotyczy |
Typowe błędy
- mylenie kodów (substrat żywnościowy w złej grupie);
- brak potwierdzenia przejęcia i rozbieżności masy między KPO a wagą;
- niewłaściwy status pofermentu i brak KPO przy wywozie;
- brak aktualizacji konta po zmianie instalacji lub wykazu kodów;
- niezłożenie sprawozdania w terminie albo złożenie go do niewłaściwego marszałka (liczy się miejsce przetwarzania odpadów).
Co zrobić najpierw
- Rozpisz wsad na: poza ustawą, odpady, produkty uboczne.
- Sprawdź, czy masz zezwolenie lub pozwolenie (wpis z urzędu) albo wniosek o wpis.
- Ustaw konto BDO z kodami odpadów, które faktycznie przyjmujesz.
- Zgraj wagę z KPO i KEO.
- Wpisz termin 15 marca do kalendarza.
Tekst ma charakter informacyjny i nie stanowi porady prawnej; przed decyzją inwestycyjną lub formalną sprawdź aktualne brzmienie przepisów i skonsultuj się z prawnikiem lub właściwym organem.
Źródła
Pytania i odpowiedzi
Czy biogazownia rolnicza na gnojowicy i kiszonce musi być w BDO?
Odchody objęte rozporządzeniem (WE) nr 1069/2009, słoma i inne niebezpieczne naturalne substancje z produkcji rolnej, wykorzystywane do energii z biomasy, są wyłączone z zakresu ustawy o odpadach (art. 2 pkt 6). Jeśli instalacja nie przyjmuje odpadów, ewidencja odpadów dla tych substratów nie wynika z ustawy, ale dodanie odpadów (np. poubojowych lub spożywczych) czyni ją posiadaczem odpadów.
Do kiedy złożyć roczne sprawozdanie w BDO?
Sprawozdania, o których mowa w art. 73, 74a i 75 ustawy o odpadach, składa się do 15 marca za poprzedni rok kalendarzowy marszałkowi województwa, za pośrednictwem konta w BDO. Dla sprawozdania o wytwarzanych odpadach i gospodarowaniu odpadami właściwy jest marszałek ze względu na miejsce wytwarzania, zbierania lub przetwarzania odpadów.
Powiązane wpisy