Rynek i inwestycjeAnaliza
Tanzania: co stało się z rynkiem biodigestorów po zakończeniu dopłat w programie TDBP
Program TDBP zbudował 12 tys. biodigestorów, ale relacja jednego z mistrzów budowlanych pokazuje gwałtowny spadek zamówień po wygaśnięciu dopłat pod koniec 2014 r. Wnioski dla projektowania wsparcia.
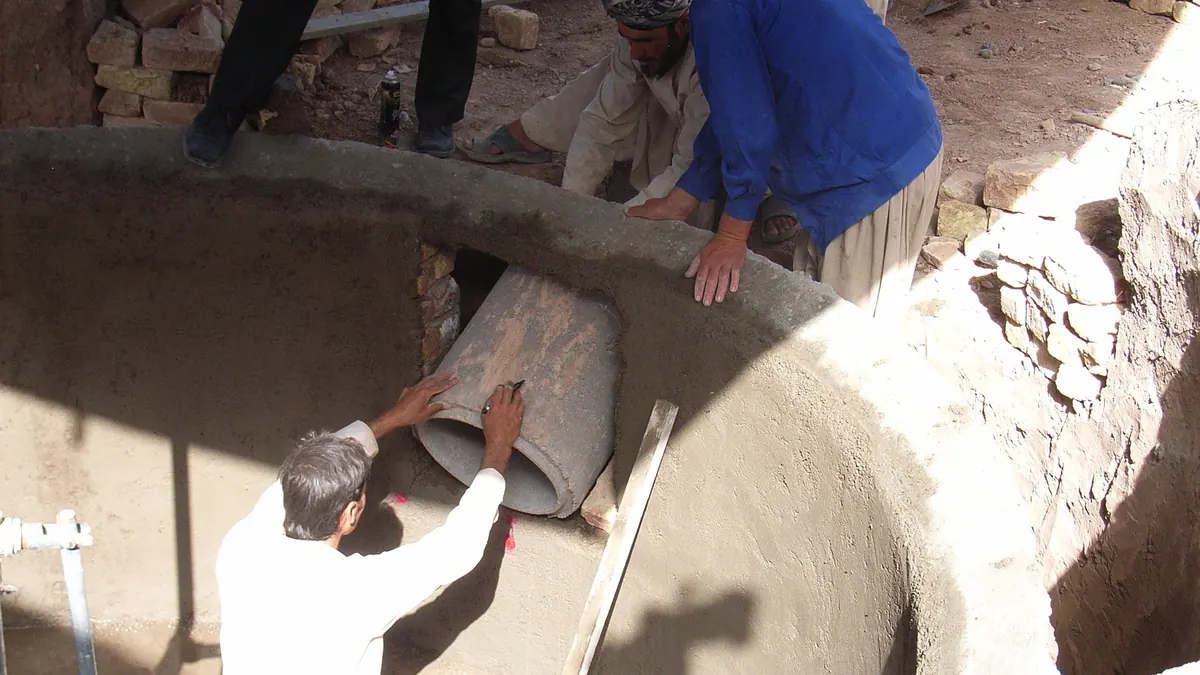

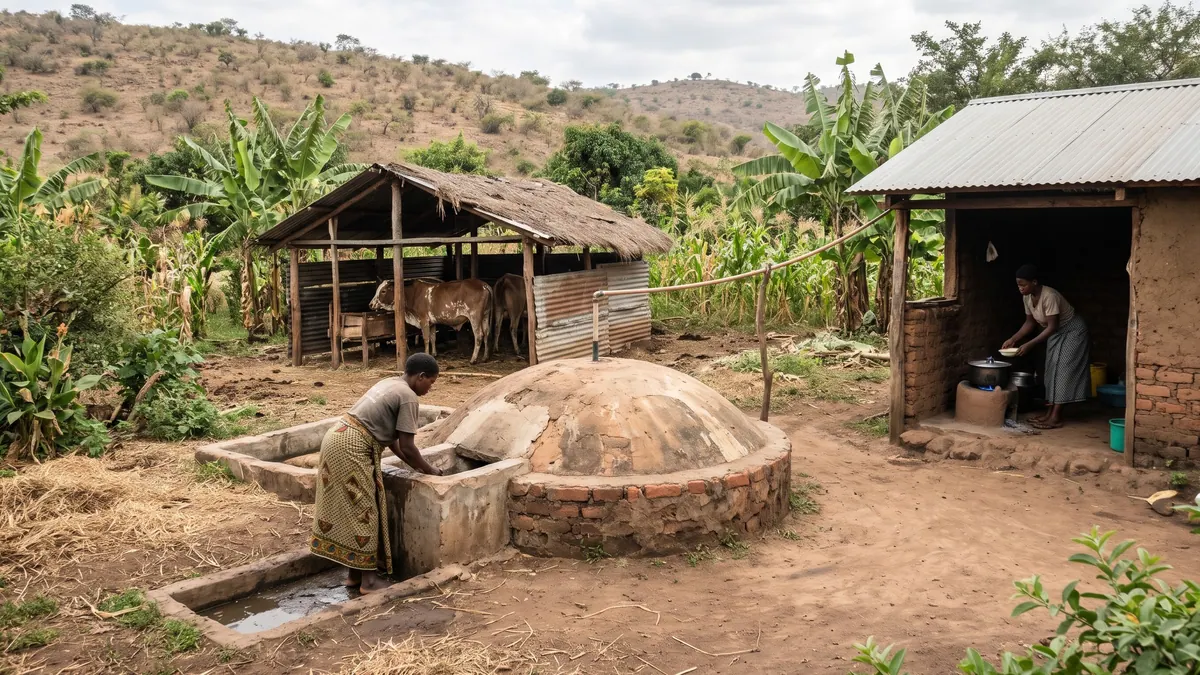
Tanzania Domestic Biogas Programme (TDBP) to przykład programu, który szybko zbudował bazę kilkunastu tysięcy domowych biodigestorów, a następnie zderzył się z pytaniem, co dzieje się z rynkiem po wygaśnięciu dopłat. Dostępne relacje są częściowo anegdotyczne, ale ilustrują problem, który występuje w niemal każdym programie finansowania energii odnawialnej.
Program i jego wyniki
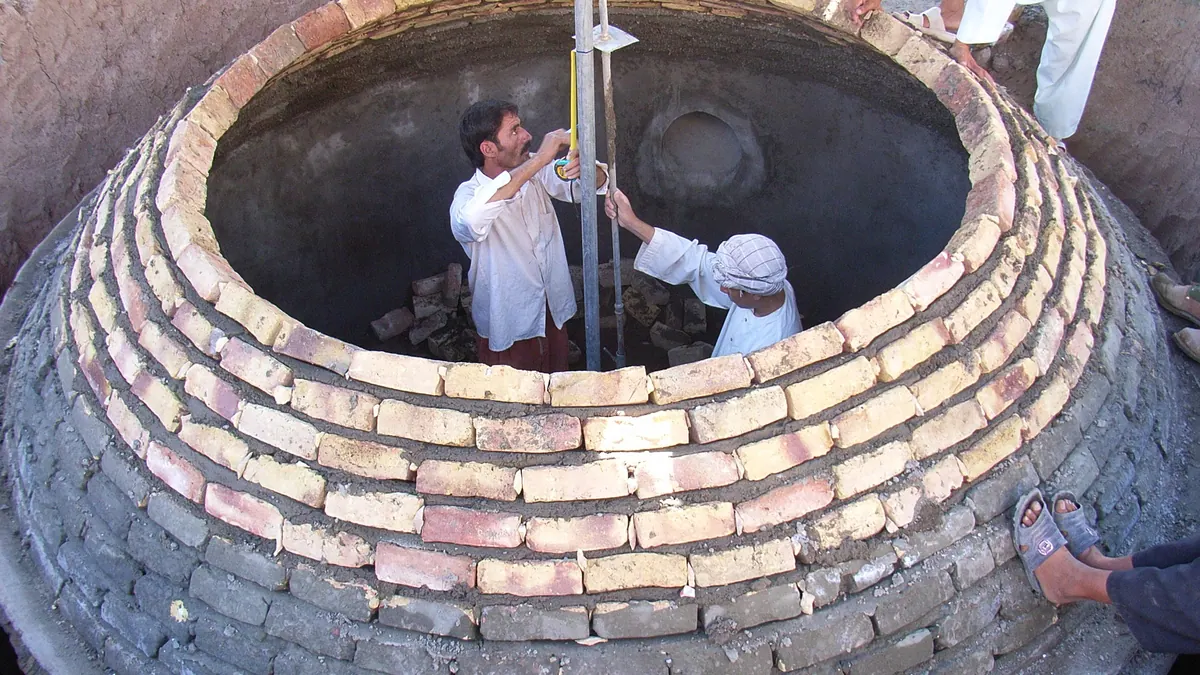
Według SNV program TDBP rozpoczął działalność w 2009 r. jako część Africa Biogas Partnership Programme; Bioenergy News pisał o jego uroczystym starcie 26 marca 2011 r. i budżecie 16 mln EUR na 12 tys. instalacji. Komunikat SNV z 22 lutego 2016 r. mówił o wdrożeniu 12 tys. biodigestorów, z których korzystało ponad 70 tys. osób, co odpowiadało założonemu celowi. Program miał kontynuację: planowano budowę kolejnych 10 tys. instalacji w latach 2016–2017, a Agencja Energetyki Wiejskiej (REA) z poparciem ambasady Norwegii przeznaczała na to ok. 1,6 mln USD, głównie na rabaty inwestycyjne dla gospodarstw, przekazywane przez firmy budujące biogazownie. ABPP dokładał w tym czasie ponad 3 mln USD. Według SNV w ramach TDBP powstało ponad 60 przedsiębiorstw budowlanych.
Co się stało po zakończeniu dopłat
SNV opublikował w sierpniu 2017 r. relację jednego z mistrzów budowlanych (murarzy szkolonych w programie). Wynika z niej, że liczba klientów spadła po tym, jak TDBP przestał dopłacać do budowy pod koniec 2014 r.: z 165 instalacji w 2013 r. i 201 w 2014 r. do 20 w 2015 r. i zaledwie 6 w 2016 r. To dane jednego wykonawcy, nie całego programu, więc nie wolno ich uogólniać na cały rynek. Ilustrują jednak mechanizm: gdy cena instalacji dla gospodarstwa rośnie o kwotę dopłaty, część potencjalnych klientów rezygnuje.
Dlaczego tak bywa
- Wysoki koszt początkowy w porównaniu z dochodem gospodarstwa; biodigestor oszczędza koszty opału dopiero w kolejnych latach.
- Brak kredytu dla gospodarstw wiejskich na zakup instalacji.
- Niepewność działania: potencjalni klienci widzą sąsiadów z niedziałającymi instalacjami (por. Rwanda: biogaz w więzieniach i szkołach).
- Zanik marketingu i szkoleń, które program finansował, a rynek nie przejmuje w całości.
Wnioski dla projektantów wsparcia
- Dopłata powinna być malejąca, a nie znikać gwałtownie, aby rynek mógł się dostosować.
- Finansowanie kredytowe, np. przez mikrofinanse, uzupełnia dopłatę i buduje trwały popyt.
- Serwis posprzedażowy i gwarancje zwiększają zaufanie potencjalnych klientów.
- Przychody z dodatkowych produktów (nawóz z bioslurry, kredyty węglowe) mogą częściowo zastąpić dopłatę. Szerzej o programie regionalnym: ABPP w Kenii i regionie.
Analogia do Polski jest czytelna: programy dotacji dla biogazowni rolniczych (np. z NFOŚiGW) uruchamiają inwestycje, ale ich trwałość zależy od tego, czy ekonomia działa także po zakończeniu naboru.
Mechanika rynku dopłat
Gospodarstwo, które rozważa zakup biodigestora, porównuje dwa koszty: inwestycji początkowej i dotychczasowych wydatków na drewno opałowe lub węgiel drzewny. Digestor kosztuje równowartość wielu miesięcy dochodu małego gospodarstwa, a oszczędności pojawiają się stopniowo. Dopłata skraca okres zwrotu, a jej likwidacja go wydłuża, co dla wielu rodzin oznacza rezygnację. Dodatkowo klient musi dysponować stałym dopływem obornika, co ogranicza krąg potencjalnych nabywców.
Co mogłoby pomóc
Doświadczenia programów domowych w Afryce wskazują na kilka rozwiązań: stopniowe obniżanie dopłaty, połączenie z mikrokredytem, finansowanie z rynku węglowego oraz certyfikację murarzy, która obniża ryzyko nieudanej instalacji. Żadne z nich nie działa samodzielnie. Kluczowe jest też zaufanie: jeśli w wiosce kilka instalacji nie działa, kolejne zamówienia się nie pojawią, niezależnie od ceny.
Uwaga o danych
Opisane liczby (165, 201, 20 i 6 instalacji) pochodzą z relacji jednego wykonawcy i nie reprezentują całego kraju. Należy je traktować jako ilustrację zjawiska, a nie jako statystykę rynku.
Co pokazują dane programu
Komunikat SNV z 2016 r. mówi o realizacji celu 12 tys. instalacji, co dowodzi, że przy wsparciu rynek można szybko zbudować. Zapowiedź kolejnych 10 tys. instalacji w latach 2016–2017 pokazuje, że rząd i partnerzy uznali model za wart kontynuacji. Przegląd naukowy ABPP (Clemens i in., 2018) odnotowuje przy tym, że w Tanzanii dotacja inwestycyjna została przywrócona w 2015 r., a więc spadek zamówień u jednego wykonawcy nie opisuje całego okresu po 2014 r. Dla pełnej oceny brakuje nam publicznie dostępnych, kompletnych danych krajowych o sprzedaży po zakończeniu wsparcia.
Podsumowanie
Program TDBP jest więc przykładem sukcesu w budowie bazy instalacji i ostrzeżeniem przed zbyt gwałtowną zmianą warunków wsparcia. Przy projektowaniu dopłat, także w Europie, warto uwzględniać okres przejściowy i monitorować nie tylko liczbę pierwszych instalacji, ale także zainteresowanie kolejnych klientów po wygaśnięciu bonusu.
Źródła
- 10,000 biogas plants to be installed in Tanzania with support from the Government & Norwegian Embassy — SNV
- A young man's journey to becoming a successful biogas master mason — SNV
- TDBP launched in Tanzania — Bioenergy News (2011)
- Clemens i in., Africa Biogas Partnership Program: A Review of Clean Cooking Implementation through Market Development in East Africa — Energy for Sustainable Development (2018)
Pytania i odpowiedzi
Czy dopłaty do biodigestorów są potrzebne?
Dopłaty pomagają w starcie rynku, ale dane z Tanzanii pokazują, że po ich zakończeniu sprzedaż może gwałtownie spaść, jeśli brakuje taniego kredytu i opieki posprzedażowej.
Powiązane wpisy