BiowodórWydarzenie
JRC o paliwach RFNBO: e-metan rośnie, a CO₂ z uszlachetniania biogazu to główne źródło węgla
14 stycznia 2026 r. Wspólne Centrum Badawcze KE (JRC) opublikowało raport o paliwach RFNBO. Wynika z niego m.in., że większość nowych instalacji e-metanu planuje CO₂ z uszlachetniania biogazu.
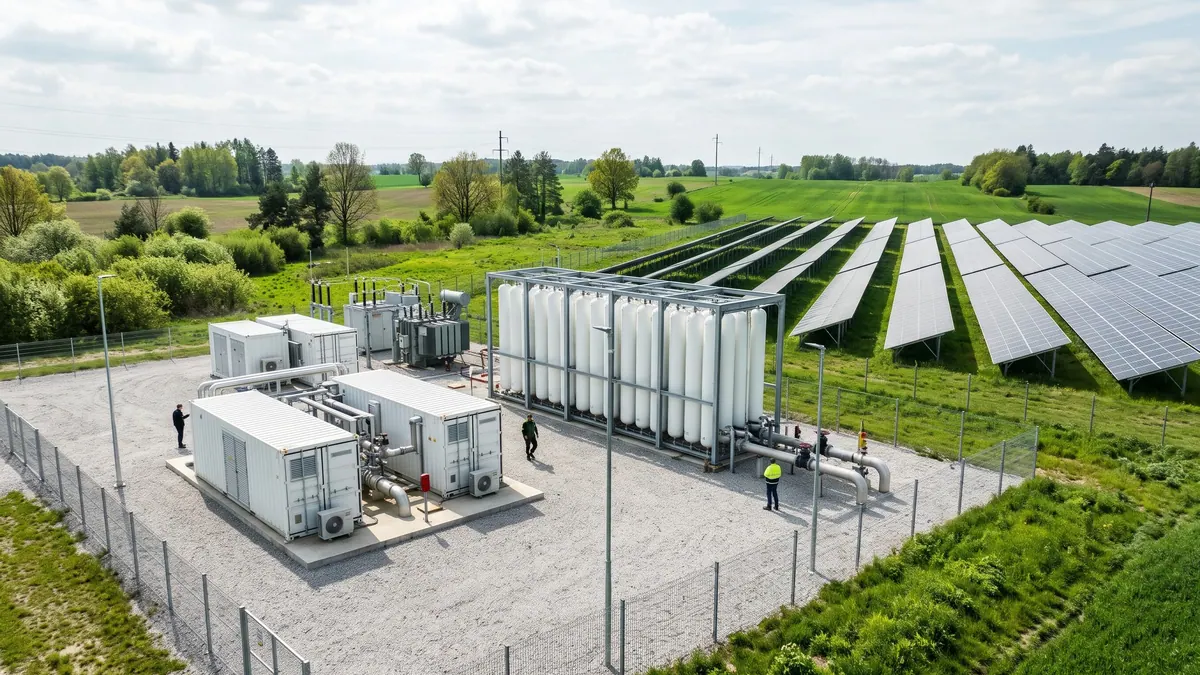
Wspólne Centrum Badawcze Komisji Europejskiej (JRC) opublikowało 14 stycznia 2026 r. raport o paliwach odnawialnych pochodzenia niebiologicznego (RFNBO); dla branży biogazowej najciekawsze jest to, że większość nowych projektów e-metanu planuje wykorzystać CO₂ z uszlachetniania biogazu do biometanu. Dokument nosi tytuł „Renewable Fuels of Non-Biological Origin in the European Union – 2025 Status Report”. Rok w tytule oznacza zakres danych, a nie datę publikacji: w repozytorium JRC raport ma datę 2026-01-14.
Czym są RFNBO w ujęciu raportu
Raport definiuje RFNBO jako czysty odnawialny wodór lub paliwa syntetyczne wytwarzane z odnawialnego wodoru oraz wychwyconego CO₂ lub azotu. Zajmuje się głównie przetwarzaniem wodoru na paliwa: e-metan (reakcja Sabatiera), e-amoniak, e-metanol oraz e-diesel i e-naftę lotniczą (e-kerosene). Kluczowe jest rozróżnienie: wodór musi pochodzić ze źródeł odnawialnych innych niż biomasa. Dlatego biometan i biowodór z fermentacji nie są RFNBO. Zasady tej klasyfikacji opisujemy w wpisie Elektroliza a biowodór: RFNBO i dlaczego prąd z biogazu to inna kategoria.
Najważniejsze liczby
- Gotowość technologiczna: najlepsze opcje rynkowe, w tym e-metanol, e-nafta lotnicza, e-amoniak i e-metan, osiągnęły TRL 6–8. Sama metanizacja (e-metan) ma TRL 8–9.
- E-metan: ok. 35 instalacji produkcyjnych w UE, głównie w Niemczech; zdolność 449 GWh rocznie (2024), a do 2027 r. niemal 3000 GWh rocznie przy ok. 55 instalacjach w pracy lub planowanych (szacunki stowarzyszenia branżowego).
- E-paliwa łącznie: zdolność UE poniżej 0,5 Mt rocznie; zapowiedziano 45 projektów e-nafty lotniczej i kilka węzłów Power-to-X, które mają dać zdolność rzędu kilkuset tysięcy ton rocznie do 2030 r.
- Cel regulacyjny: według RED III w transporcie obowiązuje łączny podcel 5,5% dla zaawansowanych biopaliw, biogazów i RFNBO (w tym co najmniej 1% RFNBO), a w przemyśle RFNBO mają stanowić 42% zużycia wodoru do 2030 r. i 60% do 2035 r. Dwa akty delegowane z 2023 r. określają, kiedy paliwa wodorowe kwalifikują się jako RFNBO, oraz metodykę emisji w cyklu życia, która wymaga co najmniej 70% redukcji względem paliw kopalnych. Skutki RED III dla Polski opisuje wpis RED III weszła w życie 20 listopada 2023, a samych aktów delegowanych — Rozporządzenia delegowane RFNBO opublikowane 20 czerwca 2023.
Gdzie wchodzi biogaz
Metan syntetyczny potrzebuje CO₂. Raport wymienia jako źródła spaliny, gazy procesowe, biogeniczne CO₂ (np. z fermentacji alkoholowej i z uszlachetniania biometanu) oraz wychwyt bezpośrednio z powietrza. W podrozdziale o e-metanie JRC zaznacza, że większość nowych instalacji i projektów planuje korzystać z CO₂ z uszlachetniania biogazu do biometanu, a wychwyt z powietrza (DAC) jest możliwością długoterminową. W 2025 r. spółka Hy2gen uzyskała dla instalacji Atlantis w Werlte certyfikat, jako pierwszy w Niemczech producent e-metanu zgodnego z RFNBO w systemie RED, a duńską instalację PowerLBG akredytowano w ISCC dla e-LNG. Dla operatora biometanowni oznacza to potencjalnego odbiorcę strumienia CO₂, który dziś zwykle trafia do atmosfery; techniki, które go wydzielają, opisujemy m.in. we wpisie o płukaniu wodnym biogazu.
Bariery i horyzont
Raport zwraca uwagę, że konkurencyjność ograniczają: wysoka cena odnawialnej energii elektrycznej, mała produkcja odnawialnego wodoru, energochłonny wychwyt CO₂ oraz wysokie nakłady inwestycyjne i długie procedury pozwoleń. JRC przypomina też o ograniczeniu źródeł węgla: CO₂ z elektrowni opartych na paliwach kopalnych można stosować do 2036 r., a z innych instalacji objętych EU ETS do 2041 r.; potem głównymi uprawnionymi źródłami będą instalacje bioenergetyczne i DAC. Dla biogazowni i biometanowni to zapowiedź rosnącego znaczenia ich CO₂, ale także konkurencji o ten strumień.
Źródła
Pytania i odpowiedzi
Czy biometan jest RFNBO?
Nie. RFNBO to paliwa z odnawialnego wodoru nieprodukowanego z biomasy oraz CO₂ lub azotu. Biometan powstaje z biomasy, więc jest paliwem biologicznym; może natomiast dostarczać biogenicznego CO₂ do produkcji e-metanu.
Powiązane wpisy